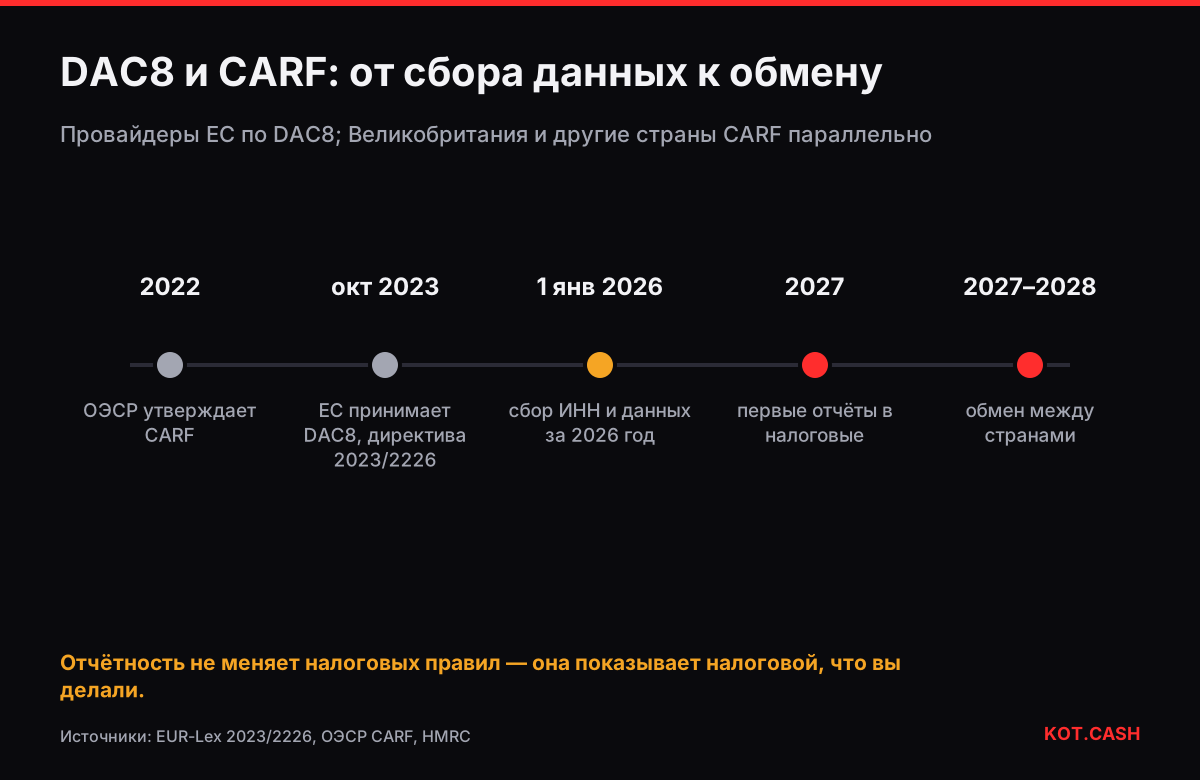
С 1 января 2026 года провайдеры криптоуслуг в Евросоюзе собирают налоговую информацию о клиентах и их операциях по DAC8 — восьмой поправке к директиве ЕС об административном сотрудничестве в налоговой сфере. За пределами ЕС ту же задачу решает стандарт ОЭСР Crypto-Asset Reporting Framework (CARF); Великобритания применяет его с той же даты. Первые отчёты за 2026 год уходят в налоговые органы в 2027 году, а затем органы обмениваются ими со страной резидентства пользователя. На практике это конец периода, когда крипта на регулируемых площадках была не видна налоговой у вас дома.
Сроки
ОЭСР утвердила CARF в 2022 году, и более 60 юрисдикций обязались его внедрить — большинство с первыми обменами в 2027 или 2028 году. ЕС принял DAC8 как директиву Совета (ЕС) 2023/2226 в октябре 2023 года и тесно согласовал её с CARF, чтобы одни процедуры подходили для обоих. Страны ЕС должны были перенести её в национальное право до конца 2025 года.
Кто обязан отчитываться
Отчитывающиеся провайдеры криптоуслуг — компании, которые проводят обменные операции для клиентов или от их имени: биржи, брокеры, некоторые кошельки, которые обеспечивают обмены. По DAC8 сюда входят провайдеры с лицензией по регламенту MiCA, а также операторы из-за пределов ЕС, обслуживающие резидентов ЕС. Некастодиальные программы, которые лишь позволяют хранить собственные ключи, как правило, не охвачены: они не проводят обменов за вас.
Что передаётся
| Категория | Примеры |
|---|---|
| Личность | имя, адрес, дата и место рождения |
| Налоговое резидентство | страна или страны резидентства |
| ИНН | налоговый номер для каждой страны резидентства |
| Обмены крипта ↔ фиат | суммы за год по каждому криптоактиву, число операций |
| Обмены крипта ↔ крипта | совокупная рыночная стоимость в обе стороны |
| Переводы | на кошельки, не принадлежащие известным провайдерам; розничные платежи выше порога |
Суммы передаются по видам криптоактивов в агрегированном виде за год, а не построчной историей сделок. Они показывают налоговой, что вы отчуждали крипту и на какие валовые суммы; прибыль они не считают. Для подтверждения стоимости покупки по-прежнему нужен собственный учёт.
Что нужно сделать пользователю
- Предоставить самосертификацию налогового резидентства и ИНН, когда провайдер попросит. Новых клиентов спрашивают при регистрации, существующих — в течение 2026 года.
- Обновлять данные при переезде в другую страну.
- Учитывать, что без этих данных счёт могут ограничить: правила обязывают провайдеров этого добиваться, а страны устанавливают штрафы за ложную или непредставленную самосертификацию.
- Сверять свою декларацию с тем, что сообщает провайдер. Вопросы возникают именно из-за расхождений.
Как это сочетается с налоговыми правилами
Отчётность не меняет того, как крипта облагается в каждой стране. Резидент Германии по-прежнему облагается по §23 EStG, резидент Португалии пользуется правилом 365 дней, резидент Нидерландов остаётся в Box 3. Меняется то, что налоговая видит активность и может сравнить её с декларацией. Статьи по странам: Германия, Португалия, Нидерланды, Великобритания.
Как это связано с MiCA, CRS и отчётностью в США
MiCA, регламент ЕС о рынках криптоактивов, определяет, кто может оказывать крипто-услуги в ЕС; DAC8 опирается на эти лицензии, чтобы определить большинство отчитывающихся провайдеров. CARF задуман рядом с Common Reporting Standard (CRS), который с 2017 года охватывает банковские и брокерские счета; DAC8 заодно обновила правила CRS в ЕС, чтобы не выпадали электронные деньги и некоторые цифровые активы. США пока не участвуют в обменах CARF и используют собственную брокерскую отчётность по форме 1099-DA для операций с 2025 года — подробнее в статье про США.
Практическое следствие: отчётность строится по резидентству, а не по гражданству. Если вы живёте в Испании и пользуетесь немецкой биржей, немецкий провайдер отчитывается немецкой налоговой, а та передаёт данные Испании. Если у вас два сертификата резидентства, провайдер может отчитаться перед обеими странами.
Некастодиальные обмены
Когда вы меняете крипту через сервис, который не хранит ваши средства и не ведёт аккаунт, — например, стандартный заказ в KOT.CASH, — привязать самосертификацию не к чему. Обмен от этого не становится необлагаемым: налоговые обязанности вытекают из резидентства, а не из отчётности. Сохраняйте ссылку на заказ с обеими суммами и хешами транзакций, чтобы задокументировать обмен в своей декларации и чтобы последующую продажу на отчитывающейся площадке можно было сопоставить со стоимостью приобретения.
Частые вопросы
Когда начинает действовать DAC8?
С 1 января 2026 года. Провайдеры собирают данные за 2026 год и отчитываются в 2027-м, после чего налоговые органы ЕС обмениваются ими.
Что такое CARF?
Стандарт ОЭСР Crypto-Asset Reporting Framework — глобальные правила сбора и обмена налоговыми данными о пользователях крипты. Великобритания применяет его с 1 января 2026 года.
Будет ли биржа сообщать о моей прибыли?
Она передаёт агрегированные валовые суммы обменов и переводов по каждому криптоактиву, а не прибыль. Прибыль вы считаете сами.
Нужно ли давать бирже свой ИНН?
Да. Отчитывающиеся провайдеры обязаны получить самосертификацию налогового резидентства и ИНН и могут ограничить счёт без них.
Касается ли DAC8 кошельков самостоятельного хранения?
Программы, которые лишь хранят ваши ключи, как правило, не отчитываются. Переводы с провайдера на такие кошельки могут попасть в отчёт.