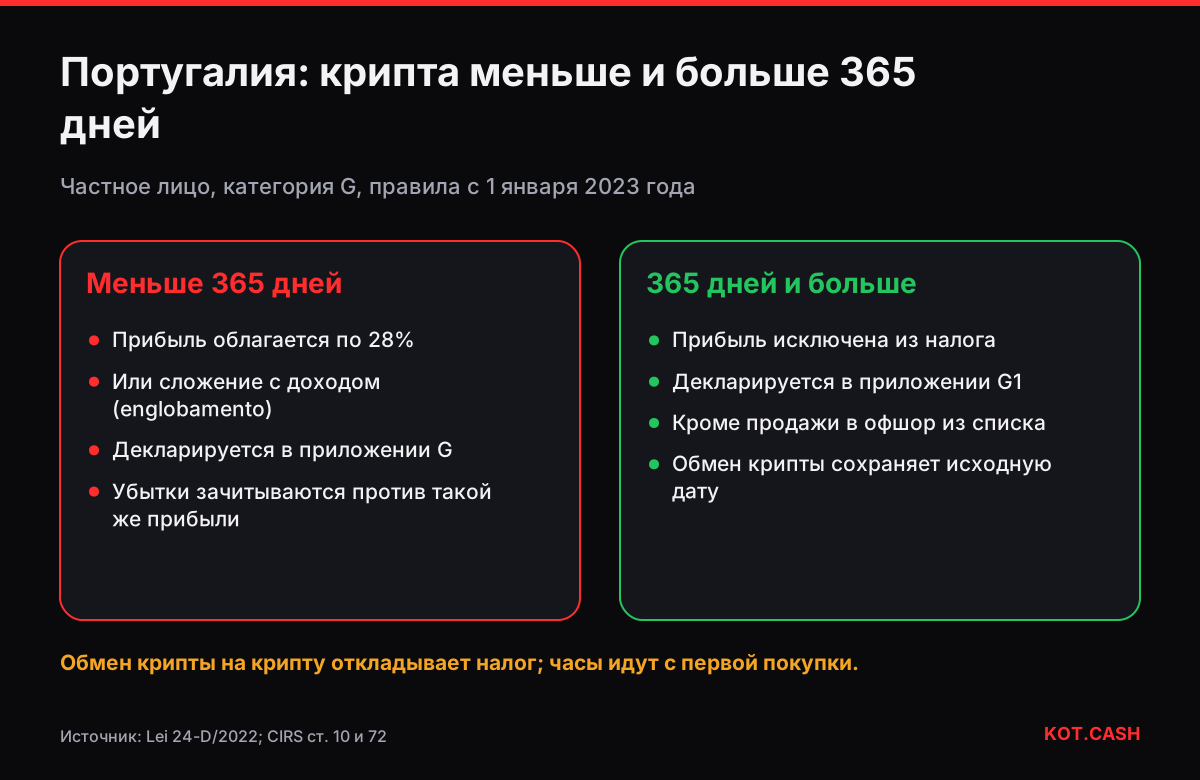
Португалия перестала быть налоговой гаванью для крипты 1 января 2023 года, но не полностью. По закону о бюджете на 2023 год (Lei 24-D/2022) частное лицо, продающее криптовалюту, которой владело меньше 365 дней, платит 28% с прибыли. Крипта, которой владели 365 дней и дольше, при продаже от налога исключена. Обмен одной крипты на другую налог вообще не вызывает — налог ждёт перевода в евро или траты. Ниже — как каждое из этих правил работает на практике на октябрь 2026 года.
Короткое и длинное владение
Разграничение заложено в Кодексе подоходного налога (CIRS). Прибыль от криптоактивов, которые не являются ценными бумагами, — доход категории G (приращения капитала). Если владели меньше 365 дней, чистая прибыль облагается автономно по 28%. Если 365 дней и больше — исключается из налогообложения, но в годовой декларации её всё равно указывают. Исключение не действует, если покупатель или контрагент — резидент юрисдикции из португальского списка явно льготных налоговых режимов: продажа на такую площадку оставляет прибыль облагаемой.
Как и для любого дохода категории G, можно выбрать englobamento — сложение с остальными доходами — и платить по прогрессивной шкале IRS вместо 28%. Смысл есть, только если общий доход низкий и ваша предельная ставка ниже 28%. Выбор englobamento распространяется на все доходы этого вида за год, поэтому сначала посчитайте оба варианта. Калькулятор налога на крипту для Португалии считает вариант 28% по партиям.
Почему обмен откладывает налог
Обмен крипты на крипту в Португалии налоговым событием не является. Закон считает новые монеты приобретёнными по стоимости отданных и с исходной датой покупки для срока владения. Проще говоря: обмен BTC, купленного два года назад, на ETH не обнуляет часы и не даёт прибыли сегодня. Когда позже продадите ETH за евро, прибыль — выручка в евро минус то, что вы платили за BTC, а срок владения считается от покупки BTC.
Поэтому Португалия — одна из стран, где переход между монетами или в стейблкоины нейтрален. Исключение — обмен на то, что по закону не является криптоактивом, например на токен-ценную бумагу. Стейблкоины в этом смысле тоже криптоактивы, так что «припарковать» прибыль в USDT — не продажа. Сравнение стран — в статье облагается ли обмен крипты на крипту.
Пример
- Февраль 2025: вы покупаете 1 ETH за €2400.
- Июнь 2025: меняете его на 0,032 BTC. Налога нет; BTC наследует стоимость €2400 и дату — февраль 2025.
- Декабрь 2025: продаёте BTC за €2900. С февраля прошло меньше 365 дней: прибыль €500, налог 28% = €140.
- Если бы вы продали после февраля 2026 года, прибыль €500 была бы исключена из налогообложения.
Стейкинг, майнинг и профессиональная деятельность
Доход от валидации транзакций, майнинга и похожей операционной деятельности при регулярности относится к категории B (предпринимательский и профессиональный доход). Выпуск крипты, услуги вокруг неё и торговля как бизнес — тоже категория B. Там другие правила возникновения прибыли: токены, полученные в оплату, — доход по их стоимости, а последующие продажи считаются от неё. Разовые пассивные награды классифицировать бывает непросто — это одна из причин спросить португальского contabilista до подачи декларации.
NFT и токены-ценные бумаги
Токены, которые являются ценными бумагами, облагаются как ценные бумаги, а не по правилам для крипты. Уникальные невзаимозаменяемые токены исключены из определения криптоактива для правила 365 дней. Если у вас токенизированные акции или облигации, действуют общие правила 28% на прирост капитала независимо от срока.
Декларирование
| Ситуация | Приложение | Облагается? |
|---|---|---|
| Продажа < 365 дней | Приложение G | 28% или englobamento |
| Продажа ≥ 365 дней | Приложение G1 | исключено, декларируется |
| Обмен крипта → крипта | не выбытие | отложено |
| Майнинг, валидация, бизнес | Приложение B | правила категории B |
Декларация IRS за год подаётся с апреля по июнь следующего года на Portal das Finanças. Храните доказательства каждой покупки и продажи: выписки бирж, выгрузки кошельков, а для обменов без аккаунта, например в KOT.CASH, — ссылку на заказ с обеими суммами и обоими хешами транзакций. Раз обмен переносит исходную стоимость и дату, записи о первой покупке в цепочке понадобятся и через годы.
Частые вопросы
Крипта в Португалии не облагается?
Прибыль по крипте, которой владели 365 дней и дольше, для частных лиц исключена из налога. Более короткое владение — 28%.
Облагается ли обмен крипты в Португалии?
Нет. Обмен крипты на крипту откладывает налог: новые монеты сохраняют исходную стоимость и дату покупки.
Можно выбрать свою ставку вместо 28%?
Да, через englobamento — сложение с другими доходами. Выгодно, только если предельная ставка ниже 28%.
Стейблкоины в Португалии — это как деньги?
Нет. Стейблкоины — криптоактивы, переход в них — обмен, а не продажа за евро.
С какого времени Португалия облагает крипту?
Нынешние правила введены законом о бюджете на 2023 год, Lei 24-D/2022, с 1 января 2023 года.