Для частного лица — резидента Швейцарии прибыль от продажи движимого личного имущества, включая крипту, не облагается по статье 16 пункту 3 Федерального закона о прямом налоге (DBG). Платить приходится налог на имущество: крипта, которой вы владеете на 31 декабря, входит в облагаемые активы по курсу, который публикует Федеральная налоговая администрация (ESTV). Доход от крипты — награды стейкинга или зарплата в биткоинах — облагаемый доход. Всё меняет одно исключение — профессиональная торговля: если налоговая признает вас профессионалом, прибыль станет облагаемым доходом.
Три налога — три режима
| Налог | Что охватывает | Режим для крипты |
|---|---|---|
| Подоходный (федеральный, кантональный, коммунальный) | доход за год | прибыль: без налога для частного имущества; награды и зарплата: облагаются |
| Налог на имущество (кантональный, коммунальный) | чистые активы на 31 декабря | крипта по курсу ESTV на конец года |
| Федерального налога на прирост нет | — | частная прибыль не облагается |
Налог на имущество кантональный, поэтому ставка зависит от места жительства — обычно несколько промилле от чистого имущества с разными по кантонам вычетами. Крипта указывается в перечне ценных бумаг (Wertschriftenverzeichnis) декларации с количеством единиц и стоимостью на конец года. ESTV публикует курсы на конец года для многих криптовалют; для монет вне списка используется документированная цена на конец года с вашей торговой площадки.
Пример
Вы живёте в кантоне, где ставка налога на имущество для вашей категории 3 промилле, и на 31 декабря у вас 2 BTC. Если курс ESTV на конец года — CHF 75 000 за BTC, монеты добавят CHF 150 000 к облагаемым активам и примерно CHF 450 к налогу на имущество за год. Продажа тех же BTC в январе с прибылью CHF 40 000 ничего не добавит к подоходному налогу, пока вы частный инвестор. Цифры условные; реальную ставку и вычеты задаёт кантон.
Когда вас считают профессиональным трейдером
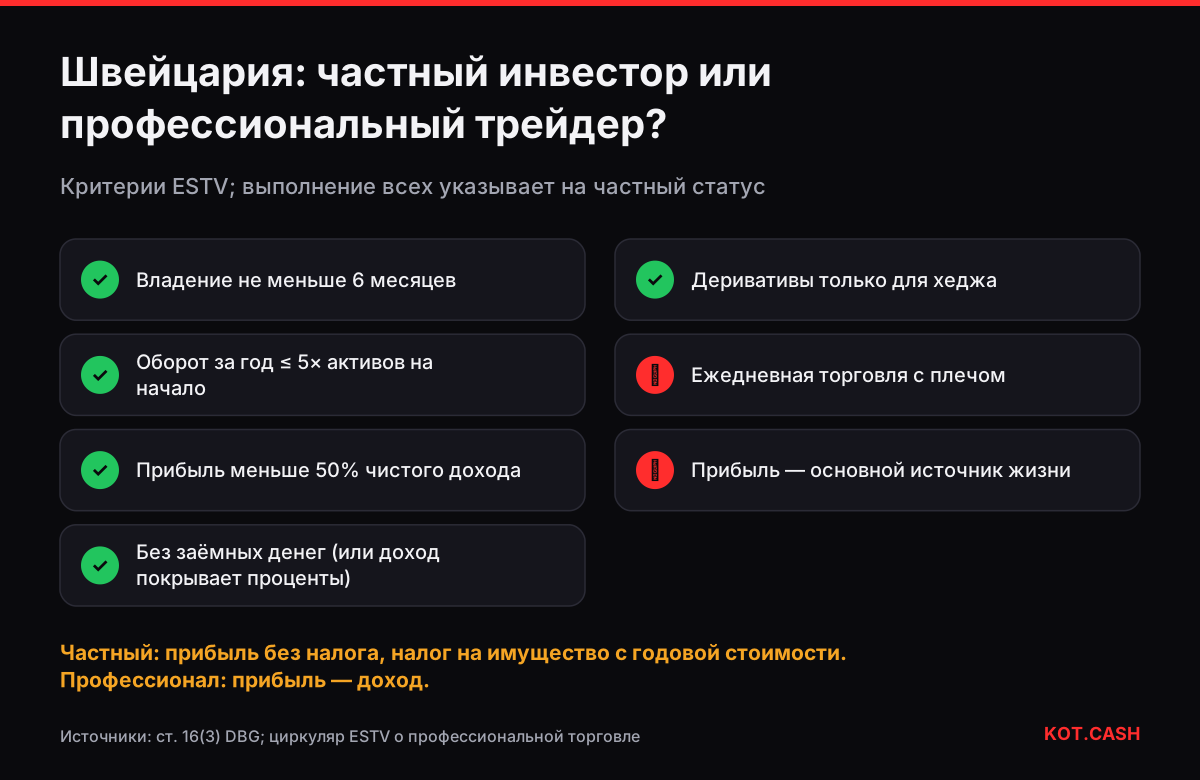
Циркуляр ESTV о профессиональной торговле ценными бумагами задаёт критерии, которые налоговые применяют и к крипте. Если выполнены все условия ниже, вы, как правило, частный инвестор:
- Вы держите активы не меньше шести месяцев.
- Годовой оборот не превышает пятикратный размер активов на начало года.
- Прибыль не является необходимой частью жизни: она меньше 50% чистого дохода за год.
- Инвестиции не финансируются заёмными деньгами, или доход от них покрывает проценты.
- Деривативы используются только для хеджирования своих позиций.
Невыполнение одного критерия не делает вас профессионалом автоматически — тогда налоговая смотрит на картину в целом. Но если вас признали профессионалом, прибыль облагается как доход от самостоятельной деятельности, убытки вычитаются, а с прибыли уплачиваются взносы в социальное страхование (AHV/AVS). Для активных трейдеров это главный вопрос швейцарского налога на крипту.
Доход от крипты
- Награды стейкинга — доход по рыночной стоимости при получении, по практике большинства кантонов.
- Майнинг — доход; в коммерческом масштабе — доход от самостоятельной деятельности.
- Аирдропы — обычно доход по рыночной стоимости при получении, если у них есть стоимость.
- Зарплата в крипте — доход от работы по стоимости на дату выплаты, со взносами в соцстрах.
- Проценты за лендинг — доход.
Монеты, полученные как доход, входят в личное имущество по обложенной стоимости. Дальнейший рост их цены — частная прибыль на капитал, без налога, если вы не торгуете профессионально. Калькулятор APY стейкинга поможет спланировать доход от наград, но в декларации указывается рыночная цена на каждую дату получения.
Обмены и необлагаемая прибыль на практике
Раз частная прибыль на капитал не облагается, обмен BTC на ETH или на стейблкоин для частного инвестора подоходным налогом не облагается. Важны позиция на конец года для налога на имущество и то, чтобы торговля оставалась в рамках критериев частного инвестора. Много обменов за короткие сроки подталкивают к оценке как профессионала — это и есть реальный риск.
Учёт
Храните доказательства покупок и продаж на случай, если налоговая будет проверять профессиональную торговлю: выписки бирж, адреса кошельков, а для некастодиальных обменов, например в KOT.CASH, — ссылки на заказы. Для налога на имущество налоговые обычно просят снимок остатков по кошелькам на 31 декабря с указанием источника цены. Такой список можно получить в трекере портфеля.
Частые вопросы
Облагается ли прибыль от крипты в Швейцарии?
Для частных лиц нет: прибыль от движимого личного имущества не облагается по статье 16(3) DBG. Профессиональные трейдеры платят налог.
Платят ли налог за хранение крипты в Швейцарии?
Да, налог на имущество. Крипта на 31 декабря входит в чистые активы по курсу ESTV на конец года.
Когда я профессиональный крипто-трейдер в Швейцарии?
Критерии ESTV: владение меньше шести месяцев, оборот больше пяти размеров активов, прибыль больше половины дохода, плечо и спекулятивные деривативы.
Облагаются ли награды стейкинга в Швейцарии?
Как правило, да — как доход по рыночной стоимости при получении, по практике кантонов.
Облагается ли обмен BTC на ETH в Швейцарии?
Для частного инвестора нет, частная прибыль не облагается; частые обмены могут повлиять на статус профессионала.