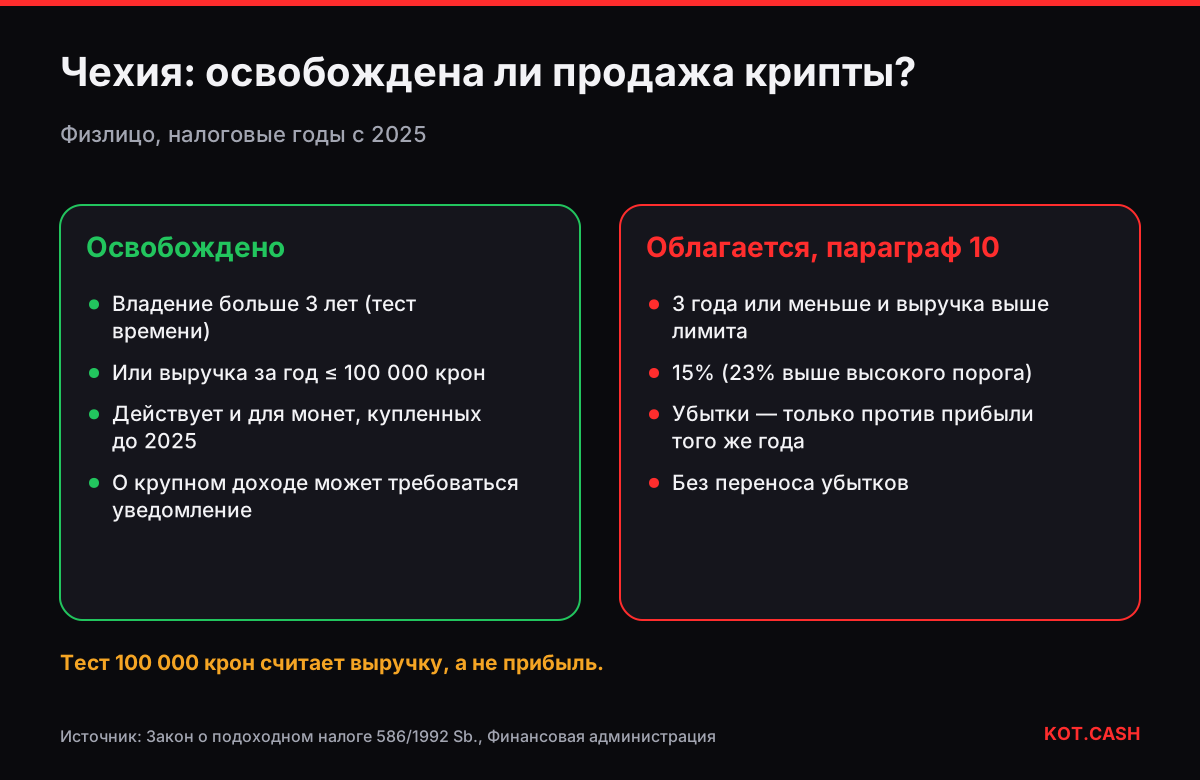
С 2025 налогового года чешский закон освобождает доход физлица от продажи криптоактивов в двух случаях: если монеты были у вас больше трёх лет (тест времени) или если общий валовой доход от таких продаж за год не превышает 100 000 крон. Вне этих освобождений прибыль — прочий доход по параграфу 10 Закона о подоходном налоге, облагается по 15% или по 23% с части дохода выше порога повышенной ставки. До 2025 года освобождения по сроку владения для крипты не было вовсе.
Два освобождения рядом
Поправка, которая ввела правила, вступила в силу 1 января 2025 года и распространяется и на криптоактивы, купленные раньше, если выполнен срок владения.
- Тест времени, три года. Доход от продажи освобождается, если между покупкой и продажей прошло больше трёх лет. Тест применяется к каждой единице, поэтому важны FIFO или другая последовательная идентификация партий.
- Небольшие суммы, 100 000 крон. Если общий валовой доход (выручка, а не прибыль) от продажи крипты за календарный год не больше 100 000 крон, он освобождён. Выше этой суммы облагается весь доход, а не только превышение.
Второе правило считает выручку. Продажа монет на 120 000 крон с прибылью всего 5000 крон выходит за лимит, и эти 5000 крон облагаются, если монеты не прошли трёхлетний тест. Калькулятор срока владения покажет, когда каждая партия пройдёт три года.
Как считается облагаемая прибыль
Облагаемый доход — выручка минус подтверждённая цена покупки проданных монет и связанные расходы. По параграфу 10 убыток по одной продаже можно зачесть против прибыли того же вида в том же году, но общий убыток по доходам параграфа 10 не уменьшает зарплату и не переносится. Поэтому важно, как продажи распределены внутри календарного года.
| Продажа | Выручка | Срок | Итог |
|---|---|---|---|
| BTC, куплен в 2021 | 200 000 крон | 4 года | освобождено, тест времени |
| ETH, куплен в 2024 | 60 000 крон | 8 месяцев | прибыль 15 000 крон |
| SOL, куплен в 2024 | 50 000 крон | 6 месяцев | убыток 10 000 крон |
Выручка от ETH и SOL вместе — 110 000 крон, больше лимита 100 000, поэтому освобождение для небольших сумм к ним не применяется. Их чистый итог — прибыль 5000 крон, налог 15% — 750 крон. Продажа BTC освобождена тестом времени и не учитывается — так взаимодействие двух освобождений читает большинство консультантов; для своего случая сверьтесь с разъяснениями Финансовой администрации.
Если вы покупаете одну монету множеством мелких покупок, записывайте, из каких партий идёт каждая продажа. Небрежное смешивание партий может на бумаге превратить продажу, прошедшую трёхлетний тест, в облагаемую.
Обмены и оплата
Чешские правила говорят о доходе от продажи или иного отчуждения криптоактивов. Оплата товаров криптой — отчуждение. Как считать обмен крипты на крипту, обсуждается; разъяснения Финансовой администрации относятся к мене как к доходу в натуральной форме, что делает обмен облагаемым, если не применяется освобождение. Из-за этой неопределённости ведите полный учёт каждого обмена со стоимостью обеих сторон в кронах. Сравнение налога на обмен показывает, как это решают другие страны.
Ставки и подача
Подоходный налог — 15% на доход до порога в 36 средних зарплат и 23% выше. Доход по параграфу 10 прибавляется к остальному облагаемому доходу в годовой декларации. Срок для бумажной декларации обычно 1 апреля, позже — для электронной подачи или если декларацию подаёт налоговый консультант. Майнинг или торговля криптой как бизнес облагаются по параграфу 7 как доход от самостоятельной деятельности со взносами на социальное и медицинское страхование.
Крупный освобождённый доход
Освобождённый доход не всегда невидим. Чешский закон обязывает физлиц уведомлять налоговую о некоторых освобождённых доходах выше высокого порога; актуальные правила публикует Финансовая администрация. Если планируете крупную продажу монет, которыми владели больше трёх лет, проверьте, не нужно ли сообщить о ней, даже если налога нет.
Учёт
- Дата покупки, цена и комиссии каждой партии — для трёхлетнего теста.
- Годовые итоги валовой выручки — для теста 100 000 крон.
- Для некастодиальных обменов, например в KOT.CASH, — ссылки на заказы с суммами и хешами.
- Стоимость в кронах из одного источника, например по курсу Чешского национального банка для фиатной части.
Частые вопросы
Крипта в Чехии не облагается через три года?
Да, с 2025 налогового года: доход от продажи криптоактивов, которыми владели больше трёх лет, освобождён.
Что такое освобождение 100 000 крон?
Если общая валовая выручка от продажи крипты за год не больше 100 000 крон, доход освобождён. Выше — облагается весь, если не применим тест времени.
Какая ставка налога на крипту в Чехии?
Облагаемый крипто-доход облагается по 15%, или по 23% с дохода выше 36 средних зарплат.
Можно ли уменьшить налог с зарплаты на убытки по крипте?
Нет. Убытки в доходах параграфа 10 зачитываются только против прибыли того же вида в том же году и не переносятся.
Применяется ли правило трёх лет к монетам, купленным до 2025 года?
Да. Тест времени применяется к продажам с 2025 года, включая монеты, купленные раньше.