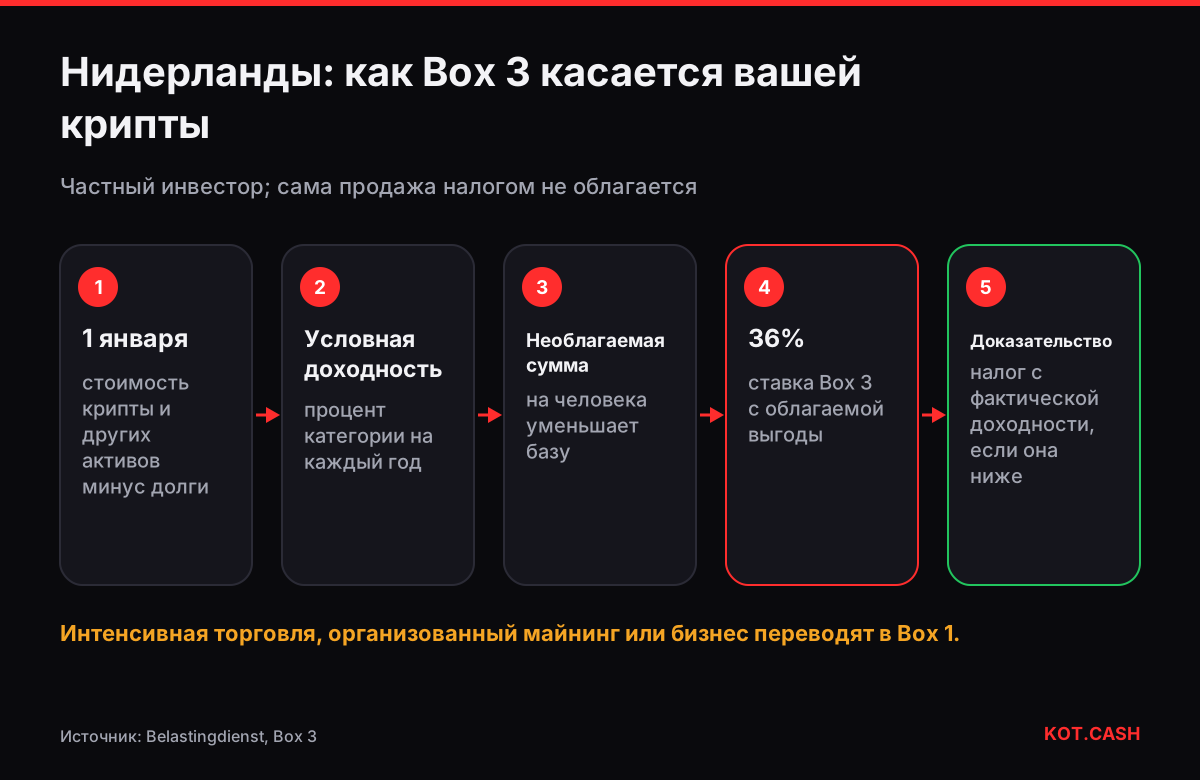
В Нидерландах частное лицо не платит налог с прибыли при продаже или обмене крипты. Крипта входит в Box 3 — налог на сбережения и инвестиции, который исходит из стоимости активов на 1 января налогового года и условной доходности, установленной законом, по ставке 36% в 2025 и 2026 годах. Монета, которая за год выросла втрое и была продана в декабре, ничего не добавляет к Box 3 этого года — значение имеет то, что вы держали на дату отсчёта. Так система устроена на октябрь 2026 года, а на будущие годы запланирован переход к налогу на фактическую доходность.
Как работает Box 3, по шагам
- Берётся стоимость всех активов Box 3 на 1 января (peildatum): сбережения, инвестиции, крипта и прочее, минус долги.
- Крипта относится к категории прочих активов (overige bezittingen) вместе с акциями и облигациями — у неё самый высокий процент условной доходности.
- Закон применяет к каждой категории процент условной доходности; проценты на каждый год устанавливает Налоговая (Belastingdienst).
- Общая условная доходность уменьшается пропорционально необлагаемой сумме (heffingsvrij vermogen) на человека.
- Получившаяся облагаемая выгода облагается по ставке Box 3 — 36%.
Поскольку проценты условной доходности и необлагаемая сумма меняются каждый год, точные цифры для декларации стоит проверять на странице Belastingdienst о Box 3. Идея при этом простая: крупный запас крипты на 1 января увеличивает налог Box 3 независимо от того, вырастет рынок потом или упадёт.
Оценка крипты на 1 января
Каждая монета указывается по стоимости в евро на 1 января. Берите цену площадки, где она хранится, или надёжный источник цены на эту дату, и используйте один метод каждый год. Монеты в самостоятельном хранении декларируются так же, как на бирже: освобождения для аппаратных кошельков нет. Монеты, утраченные до 1 января, — не актив; монеты, просто забытые в кошельке, — актив. Застейканные или заблокированные монеты тоже учитываются по стоимости, включая уже начисленные награды.
Доказательство: фактическая доходность была ниже
После решений Верховного суда о том, что система условной доходности может нарушать право собственности, налогоплательщики, у которых фактическая доходность ниже условной, могут это доказать. Механизм встречного доказательства позволяет заявить фактическую доходность за год, включая нереализованное изменение стоимости, и платить налог с неё, если она ниже. Для крипты плохой год может дать отрицательную фактическую доходность при положительной условной. В расчёт входит изменение стоимости всех активов Box 3, а не только крипты, поэтому собирайте стоимость всего на начало и конец года.
Когда крипта попадает в Box 1
| Ситуация | Box | Облагается |
|---|---|---|
| Хранение и редкая торговля как инвестор | Box 3 | условная доходность от стоимости на 1 января |
| Торговля активнее обычного управления имуществом | Box 1 (результат прочей деятельности) | фактическая прибыль по прогрессивной шкале |
| Майнинг или стейкинг как организованная деятельность | Box 1 | фактический доход |
| Крипто-бизнес | Box 1 (прибыль бизнеса) | фактическая прибыль |
| Зарплата в крипте | Box 1 (заработок) | стоимость на дату выплаты |
Belastingdienst смотрит, выходит ли деятельность за рамки нормального активного управления имуществом: масштаб, особые знания, частота и организация. Box 1 означает реальные прибыли и убытки по прогрессивной шкале подоходного налога, что в удачный год может быть намного больше Box 3. Стейкинг через делегирование монет обычным держателем, как правило, относится к Box 3.
Что впереди
Правительство предложило заменить условную систему налогом на фактическую доходность (werkelijk rendement), включая нереализованный рост активов вроде крипты. На октябрь 2026 года закон планируется применять не раньше 2028 года. До тех пор действует Box 3 со встречным доказательством. Если планируете крупные операции, следите за окончательной редакцией закона.
Учёт, который облегчает декларацию
- Снимок остатков по каждому кошельку и бирже на 1 января с указанием источника цены.
- Остатки на конец года и все операции — понадобятся для встречного доказательства.
- Для некастодиальных обменов, например в KOT.CASH, — ссылки на заказы с суммами и хешами.
- Доказательства потерь: взломы, мошенничество или утерянные ключи с датами и хешами транзакций.
Список на 1 января поможет составить трекер портфеля. Для стейкинга калькулятор реальной доходности покажет, какую часть номинальной награды съедает инфляция сети, — это важно при сравнении фактической доходности с условной.
Частые вопросы
Платят ли налог при продаже крипты в Нидерландах?
Не как частный инвестор в Box 3. Box 3 облагает условную доходность от стоимости активов на 1 января, а не реализованную прибыль.
Какая ставка Box 3?
36% с условной облагаемой выгоды в 2025 и 2026 годах.
Как оценивать крипту для Box 3?
По стоимости в евро на 1 января налогового года, по стабильному и надёжному источнику цены.
Что, если крипта за год подешевела?
Можно воспользоваться встречным доказательством и показать фактическую доходность, которая может быть ниже или отрицательной.
Когда крипта облагается в Box 1?
Когда деятельность выходит за рамки обычного управления имуществом: интенсивная торговля, организованный майнинг или бизнес.