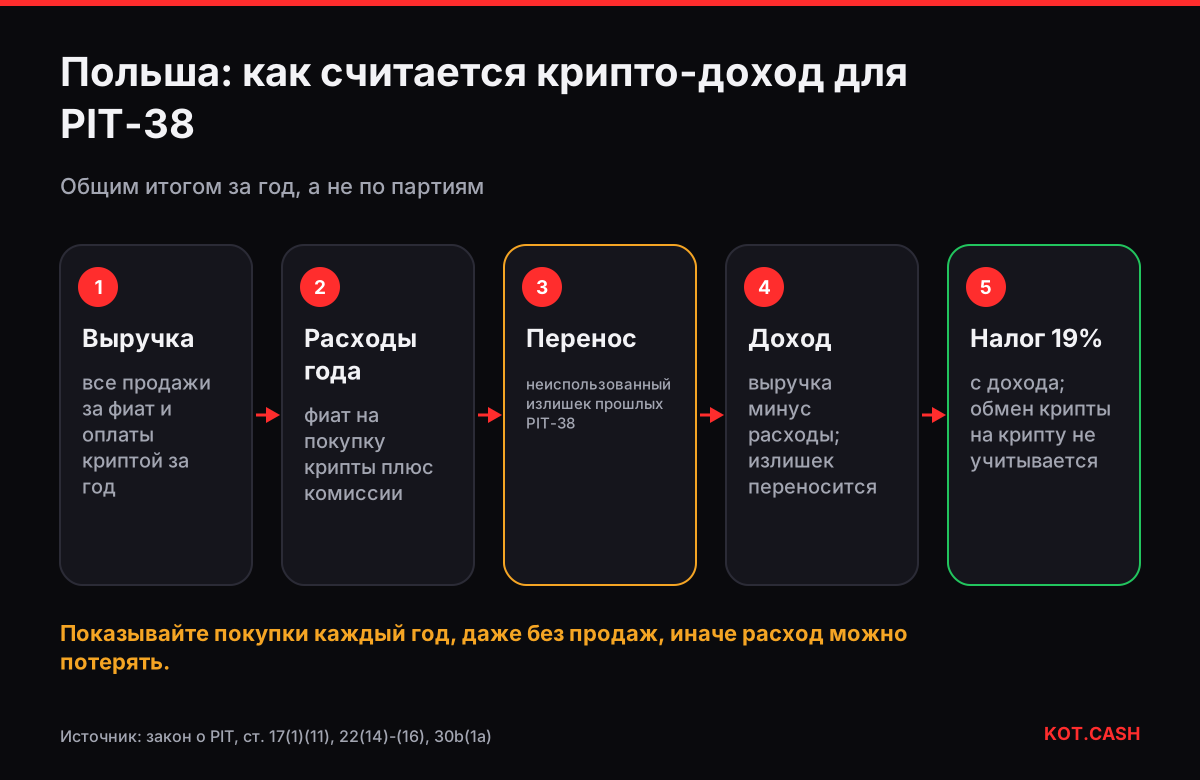
Польша облагает доход от возмездного отчуждения виртуальных валют по плоской ставке 19%, которая декларируется в PIT-38. Метод необычный: каждую продажу не нужно сопоставлять с партией. Вы складываете всю выручку за год, вычитаете все расходы на покупку крипты в этом году плюс неиспользованные расходы прошлых лет и платите 19% с разницы. Обмен одной крипты на другую вообще не является отчуждением. Эти правила действуют с 2019 года, когда изменили статьи 17 и 30b закона о PIT.
Что считается облагаемым отчуждением
| Операция | Выручка для PIT-38? | Расход? |
|---|---|---|
| Продажа крипты за злотые, евро или другой фиат | да | — |
| Оплата товаров и услуг криптой | да | — |
| Обмен крипты на другую крипту | нет | нет |
| Покупка крипты за фиат | — | да, в год оплаты |
| Комиссии бирж и посредников | — | да |
| Перевод между своими кошельками | нет | нет |
Стейблкоины здесь тоже виртуальные валюты, поэтому обмен BTC на USDT нейтрален; налог возникает, когда USDT продают за деньги или тратят. Это делает Польшу одной из удобных юрисдикций для тех, кто переходит между монетами. Сравнение налога на обмен показывает её место среди других стран.
Пул расходов и перенос
Расходы — подтверждённые затраты, непосредственно понесённые на приобретение виртуальной валюты, плюс комиссии биржам и посредникам. Они признаются в году, когда понесены, а не когда продаются купленные на них монеты. Если расходы года больше выручки, излишек убытком не становится — он переносится в расходы следующего года, и так без ограничения срока.
Практическое следствие: каждую покупку нужно показать в PIT-38 в том году, когда она была, даже если вы ничего не продавали, иначе перенести расход не получится. Те, кто купил в 2022 году, не подавал декларацию и продаёт в 2026-м, часто теряют право учесть покупку.
Пример на три года
- 2024: покупаете крипту на 20 000 зл, ничего не продаёте. Выручка 0, расходы 20 000 зл. Подаёте PIT-38; 20 000 зл переносятся.
- 2025: продаёте часть за 12 000 зл и докупаете на 5000 зл. Доступные расходы — 25 000 зл. Выручка 12 000 зл покрыта полностью; 13 000 зл переносятся. Налог 0.
- 2026: продаёте на 30 000 зл. Доступные расходы — 13 000 зл. Доход 17 000 зл, налог 19% = 3230 зл.
Калькулятор налога на крипту для Польши считает такой перенос за несколько лет, чтобы проверить свои цифры.
Отдельная корзина
Доход от виртуальных валют — отдельный источник. Его нельзя уменьшить на убытки по акциям или другим капитальным активам, а те убытки не уменьшают крипто-доход. Излишек расходов — единственный способ, которым лишние траты на крипту помогают позже. Ставка 19% не зависит от прочих доходов и не складывается с зарплатой.
При очень высоких доходах действует дополнительный солидарный сбор 4% с общего дохода свыше 1 млн злотых в год, и доход по статье 30b входит в этот порог. Большинства это не касается, но при крупной разовой продаже имеет значение.
Майнинг, стейкинг и аирдропы
Закон о PIT описывает выручку от виртуальных валют через их возмездное отчуждение, поэтому монеты от майнинга, стейкинга или аирдропа в момент получения, как правило, не облагаются — выручка возникает, когда вы позже продаёте их за деньги или тратите. Что можно учесть как расход по таким монетам, ограничено сильнее, чем по покупкам, и налоговая за эти годы давала на отдельные вопросы разные ответы. Если вы майните или стейкаете в крупном масштабе, здесь консультация важнее всего.
Как получить обязательный ответ
В Польше можно запросить у Национальной налоговой информации (KIS) индивидуальное налоговое разъяснение (interpretacja indywidualna). Для описанных вами фактов оно обязательно для налоговой. Так получены ответы на многие вопросы о DeFi, лендинге и стейкинге, а опубликованные разъяснения доступны в поиске — полезный ориентир перед подачей декларации.
Подача PIT-38
- Срок — 30 апреля следующего года.
- Выручка и расходы по крипте — в отдельном разделе формы, отдельно от акций.
- Суммы в иностранной валюте пересчитываются по среднему курсу Национального банка Польши за последний рабочий день перед операцией.
- Польские платформы не выдают PIT-8C по крипте — цифры собираете сами.
Учёт
Храните банковские выписки и подтверждения бирж по каждой покупке и каждой комиссии. Для обменов в сервисе без аккаунта, например KOT.CASH, обмен монеты на монету в PIT-38 не попадает, но ссылку на заказ всё равно сохраните: она доказывает, что монеты, которые вы потом продаёте, получены из задокументированных покупок.
Частые вопросы
Какая ставка налога на крипту в Польше?
19% с дохода от отчуждения виртуальных валют, декларация PIT-38.
Облагается ли обмен крипты на крипту в Польше?
Нет. Обмен одной виртуальной валюты на другую — ни выручка, ни расход.
Что делать с покупками крипты в году без продаж?
Показать их в PIT-38 как расходы; неиспользованная сумма переносится на следующий год без ограничения срока.
Можно ли зачесть крипто-доход против убытков по акциям?
Нет. Доход от виртуальных валют — отдельный источник и с ценными бумагами не объединяется.
Когда подавать PIT-38?
До 30 апреля года, следующего за налоговым.