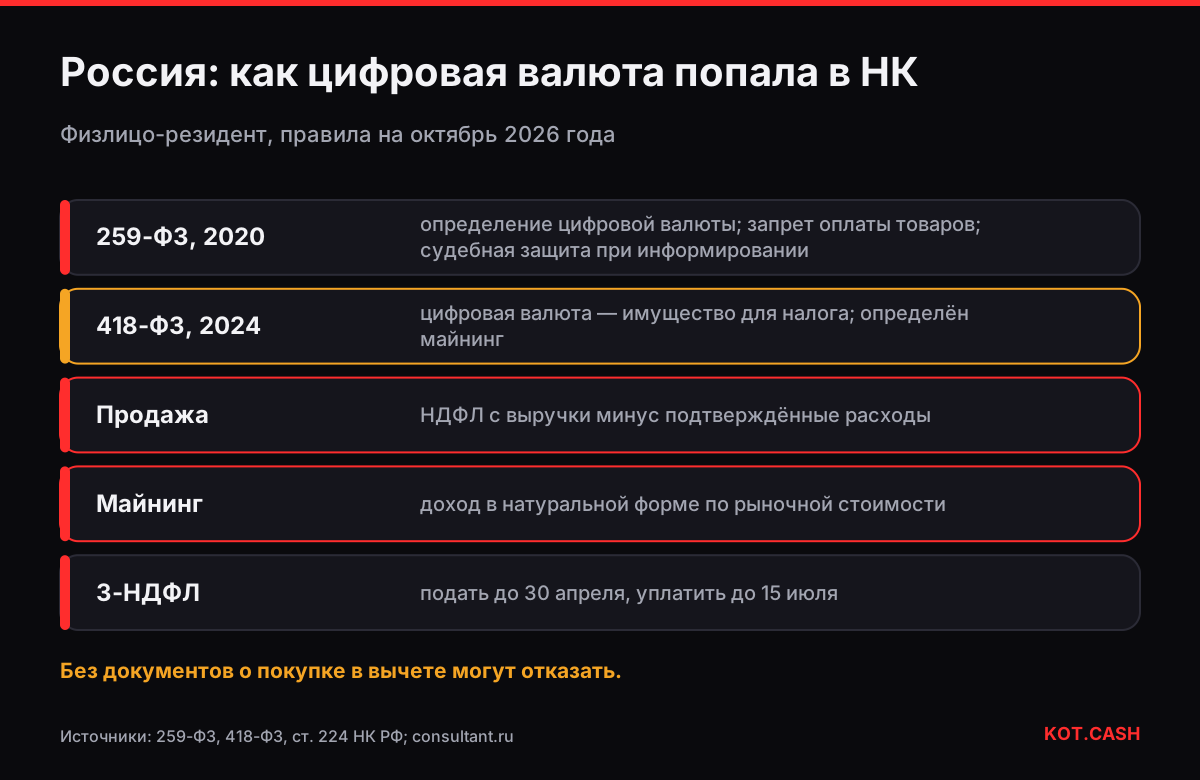
В России цифровая валюта для целей налогообложения — имущество. Это следует из Федерального закона № 259-ФЗ 2020 года, который определил цифровую валюту, и Федерального закона № 418-ФЗ от 29 ноября 2024 года, который прямо вписал крипту в Налоговый кодекс. Для резидента-физлица доход от продажи цифровой валюты облагается НДФЛ: выручка минус подтверждённые расходы на приобретение, декларация 3-НДФЛ. Доход от майнинга облагается при получении монет. Эта статья держится того, что говорит закон на октябрь 2026 года, и ссылается на тексты: область быстро менялась, и часть деталей ФНС ещё уточняет.
Что установили законы 2020 и 2024 годов
- 259-ФЗ (2020) определил цифровую валюту и запретил российским резидентам принимать её в оплату товаров, работ и услуг. Он же ввёл условие об информировании: требования, связанные с обладанием цифровой валютой, подлежат судебной защите, только если владелец сообщил о ней налоговым органам.
- 418-ФЗ (2024) изменил Налоговый кодекс: цифровая валюта признана имуществом для целей налогообложения, определён майнинг, у майнеров и операторов майнинговой инфраструктуры появились свои обязанности по отчётности. Закон действует с 2025 года.
- Другие нормы ограничивают майнинг в отдельных регионах и периодах и вводят реестр майнеров. Это регуляторные, а не налоговые меры, но они определяют, кто может майнить законно.
НДФЛ с продажи цифровой валюты
При продаже цифровой валюты за рубли или иностранную валюту облагаемый доход — выручка минус подтверждённые расходы на её приобретение. Без документов в вычете могут отказать, и тогда облагается вся выручка. Ставки для этого дохода установлены статьёй 224 НК РФ; по редакции, действующей с 2025 года, ставка для такого дохода — 13% с дохода до 2,4 млн рублей в год и 15% сверх этого. Перед подачей декларации сверьтесь с актуальной редакцией статьи 224 в «КонсультантПлюс» или «Гаранте»: в 2024 и 2025 годах кодекс правили несколько раз.
Как считать обмен одной цифровой валюты на другую — вопрос уже. Общие правила НК рассматривают мену как отчуждение, которое может давать доход в натуральной форме. ФНС и Минфин выпускали письма по отдельным ситуациям, и практика неоднородна. Если вы часто переходите между монетами, консервативный подход — вести учёт рублёвой стоимости обеих сторон каждого обмена.
Доход от майнинга
Для физлица-майнера цифровая валюта, полученная от майнинга, — доход в натуральной форме по рыночной стоимости на дату получения. При последующей продаже намайненных монет уже обложенная стоимость работает как стоимость их приобретения. Физлица, которые майнят сверх установленного правительством порога, и операторы майнинговой инфраструктуры имеют по поправкам 2024 года отдельные обязанности по регистрации и отчётности. Майнинг как бизнес через компанию или ИП следует правилам соответствующего режима.
Декларация 3-НДФЛ
- Соберите продажи за год: дата, сумма, рублёвая стоимость и стоимость покупки проданных монет.
- Пересчитайте суммы в иностранной валюте по курсу ЦБ на дату операции.
- Подайте 3-НДФЛ до 30 апреля следующего года через личный кабинет на nalog.gov.ru.
- Уплатите налог до 15 июля следующего года.
Калькулятор налоговых партий поможет сопоставить продажи с покупками единым методом — он понадобится, чтобы обосновать заявленные расходы.
Почему важно условие об информировании
Норму 259-ФЗ о судебной защите легко упустить. Если возникнет спор — например, контрагент не передал оговорённое, — требование, связанное с цифровой валютой, защищается, только если вы сообщили об обладании ею в порядке, установленном законом. Декларирование дохода к тому же создаёт документированную историю, которая делает возможным будущий вычет расходов.
Учёт по каждой операции
| Документ | Зачем |
|---|---|
| Выписки бирж и выгрузки кошельков | подтверждение стоимости покупки и выручки |
| Банковские выписки по фиатной части | связь рублей с операцией |
| Ссылки на заказы некастодиальных обменов (например, KOT.CASH) | отправленные и полученные суммы и оба хеша |
| Курс ЦБ на каждую дату | пересчёт валюты в рубли |
| Отчёты майнинг-пула | дата и количество добытых монет |
KOT.CASH налоговых документов не выдаёт. Страница заказа — ваша запись о том, что, когда и сколько было отправлено и получено; сохраните ссылку или копию вместе с хешами транзакций.
Частые вопросы
Криптовалюта — имущество по российскому налоговому праву?
Да. Федеральный закон № 418-ФЗ от 29 ноября 2024 года признал цифровую валюту имуществом для целей налогообложения с 2025 года.
Какой налог физлицо платит с продажи крипты в России?
НДФЛ с выручки минус подтверждённые расходы; для этого дохода кодекс устанавливает 13% до 2,4 млн рублей и 15% сверх. Актуальную редакцию смотрите в статье 224.
Облагается ли намайненная крипта?
Да. Монеты от майнинга — доход в натуральной форме по рыночной стоимости на дату получения.
Когда подавать 3-НДФЛ?
До 30 апреля следующего года, налог уплатить до 15 июля.
Зачем сообщать о крипте, которой я владею?
По 259-ФЗ требования, связанные с обладанием цифровой валютой, защищаются в суде только при условии информирования налогового органа.