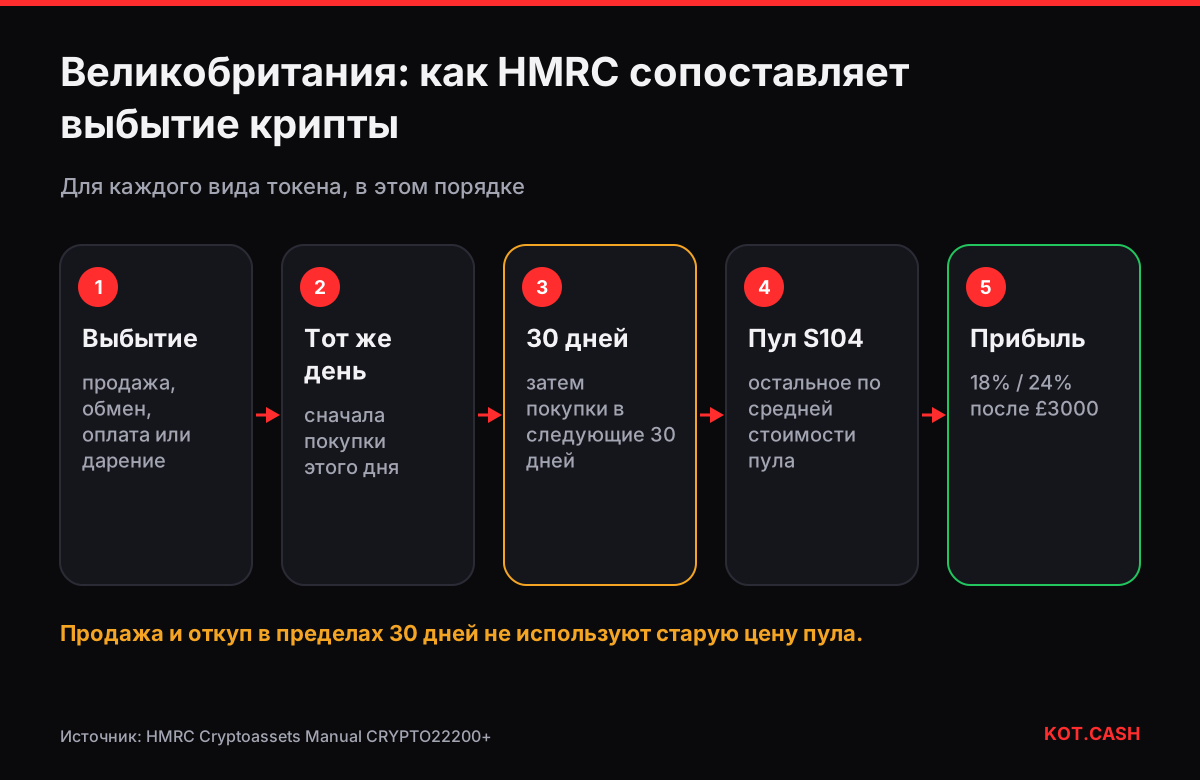
В Великобритании HMRC рассматривает криптовалюту, которую держат как инвестицию, как облагаемый актив: при выбытии прибыль облагается налогом на прирост капитала (CGT). На октябрь 2026 года ставки — 18% для прибыли в пределах базовой ставки и 24% выше неё, после необлагаемой суммы £3000 в год. Британский налог на крипту отличается от большинства стран тем, как считается стоимость покупки: не по партиям, а через три правила сопоставления и общий пул со средней ценой.
Что считается выбытием
В руководстве HMRC по криптоактивам перечислены события, которые считаются выбытием:
- продажа токенов за фунты или другую фиатную валюту;
- обмен одного токена на другой, включая обмен на стейблкоины;
- оплата токенами товаров или услуг;
- дарение токенов, кроме супругу или гражданскому партнёру, с которым вы живёте.
Перевод токенов между своими кошельками выбытием не считается, покупка тоже. Комиссии за покупку и выбытие, включая сетевые, принимаются как расходы.
Три правила сопоставления
Когда вы избавляетесь от токенов одного вида, HMRC сопоставляет выбытие с покупками в строгом порядке (CRYPTO22200 и далее):
- Тот же день. Сначала — токены, купленные в день выбытия.
- Следующие 30 дней. Затем — токены, купленные в течение 30 дней после выбытия. Это правило bed-and-breakfast: продать в минус и откупить через неделю, чтобы зафиксировать убыток против старой цены, не получится.
- Пул Section 104. Всё остальное берётся из пула: все оставшиеся токены этого вида с единой средней стоимостью. Покупка добавляет в пул количество и стоимость; выбытие забирает пропорциональную долю стоимости.
Пример. В пуле 2 ETH общей стоимостью £4000 (£2000 за штуку). 1 мая вы продаёте 1 ETH за £2600. 20 мая покупаете 0,5 ETH за £1100. По правилу 30 дней 0,5 проданного ETH сопоставляется с покупкой 20 мая: выручка £1300, стоимость £1100, прибыль £200. Другие 0,5 берутся из пула по £2000 за ETH: выручка £1300, стоимость £1000, прибыль £300. Итого прибыль £500, а не £600, как вышло бы по простому пулу. Калькулятор налога на крипту для Великобритании применяет все три правила к вашему списку сделок.
Ставки и необлагаемая сумма
| Параметр | Значение | Комментарий |
|---|---|---|
| Необлагаемая сумма | £3000 | на человека; остаток сгорает |
| Ставка в пределах базовой | 18% | с 30 октября 2024 |
| Ставка выше | 24% | с 30 октября 2024 |
| Передача супругу | без прибыли и убытка | при совместном проживании |
Облагаемая прибыль добавляется поверх облагаемого дохода, чтобы определить ставку. Если зарплата уже занимает всю базовую полосу, каждый фунт прибыли сверх £3000 облагается по 24%. До апреля 2023 года необлагаемая сумма была £12 300 и её сократили в два шага — во многих старых статьях до сих пор старые цифры.
Когда нужно отчитываться
Отчёт подаётся через Self Assessment или через онлайн-сервис HMRC по CGT, если обычную декларацию вы не подаёте. Отчитаться нужно, если прибыль выше необлагаемой суммы, а также если общая выручка от выбытий за год больше £50 000, даже когда прибыль меньше лимита. Убытки нужно заявить в течение четырёх лет после окончания налогового года, чтобы их можно было перенести.
Когда это доход, а не прирост капитала
Некоторые поступления крипты сначала являются доходом. Награды за стейкинг и майнинг обычно облагаются как прочий или торговый доход по стоимости на момент получения, а крипта от работодателя — доход от занятости. Затем эти токены попадают в пул по этой стоимости, и при продаже облагается только рост после получения. Если вы торгуете так часто и системно, что это похоже на бизнес, HMRC может признать прибыль торговым доходом, хотя сама служба пишет, что для частных лиц это редкость.
Переезд за границу не снимает обязанность автоматически. По правилам временного нерезидентства, если вы уехали из Великобритании и вернулись в течение пяти лет, прибыль по токенам, которые были у вас до отъезда и проданы за границей, может быть обложена в году возвращения.
Учёт
HMRC ждёт записи по каждой операции: вид токена, дата, количество, стоимость в фунтах, накопленные итоги пула и комиссии. Для обменов в сервисе без аккаунта, например KOT.CASH, сохраняйте ссылку на заказ: там видно, что вы отправили и получили, и оба хеша транзакций. Добавьте стоимость в фунтах на тот момент из одного и того же источника цен.
Частые вопросы
Какая необлагаемая сумма для крипты в Великобритании?
Необлагаемая сумма по CGT — £3000 на человека для 2024/25 и последующих лет.
По какой ставке облагается прибыль от крипты в Великобритании?
18% для прибыли в пределах оставшейся базовой полосы и 24% выше неё — для выбытий с 30 октября 2024 года.
Облагается ли обмен BTC на ETH?
Да. Обмен одного криптоактива на другой — выбытие для целей CGT.
Что такое правило 30 дней?
Токены, купленные в течение 30 дней после выбытия, сопоставляются с ним раньше пула Section 104, поэтому продать и быстро откупить ради убытка не получится.
Нужно ли отчитываться, если прибыль меньше £3000?
Да, если общая выручка от выбытий за год больше £50 000, даже когда сама прибыль ниже лимита.