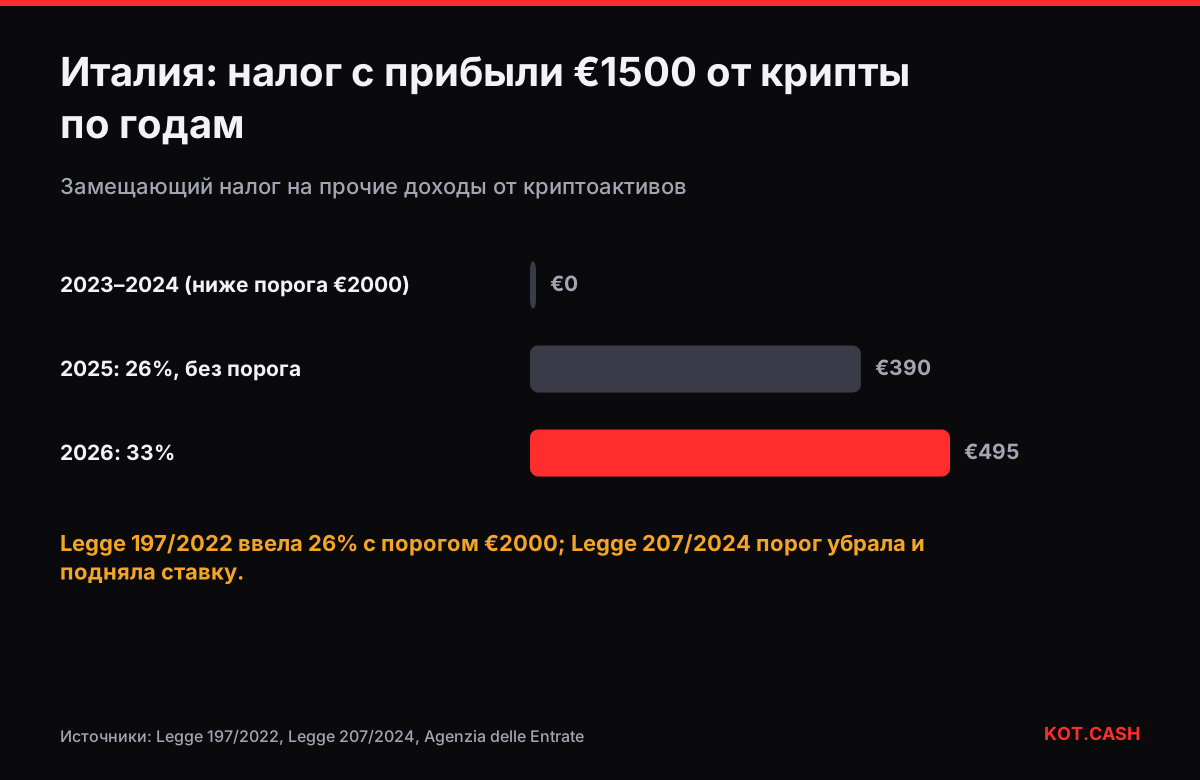
Италия облагает прибыль от криптоактивов как прочие доходы (redditi diversi) замещающим налогом. Для прибыли, полученной в 2025 году, ставка 26% без необлагаемого порога; для прибыли с 1 января 2026 года — 33%. Правила введены бюджетным законом на 2023 год (Legge 197/2022), который и создал режим, и бюджетным законом на 2025 год (Legge 207/2024), который убрал освобождение €2000 и запланировал повышение. Кроме налога на прибыль, резиденты отражают крипту в разделе RW декларации и платят небольшой ежегодный налог с её стоимости.
Как менялась ставка
До 2023 года отдельного режима не было, практика была противоречивой. Legge 197/2022 добавила букву c-sexies в статью 67 TUIR: прибыль от продажи, обмена или владения криптоактивами — прочий доход по ставке 26%, но только если общая прибыль за год превысила €2000. Legge 207/2024 отменила порог с 2025 налогового года и подняла ставку до 33% для прибыли с 2026 года. Прибыль €1500 в 2024 году не облагалась; такая же прибыль в 2025 году стоит €390, в 2026-м — €495.
Какие операции облагаются
- Продажа за евро или другой фиат — облагается.
- Оплата криптой товаров и услуг — облагается как возмездное отчуждение.
- Обмен между криптоактивами с одинаковыми характеристиками и функциями — не облагается. По прочтению Налогового агентства сюда относится обмен одной криптовалюты на другую.
- Обмен на криптоактив с другими функциями, например на utility-токен или некоторые иные категории, — может облагаться. Граница не всегда очевидна; стейблкоины, привязанные к фиату, стоит уточнить у консультанта.
Из-за среднего правила Италия — одна из стран, где обмен BTC на ETH обычно нейтрален, тогда как Германия или Великобритания его облагают. Сравнение стран — в этой статье.
Расчёт прибыли
Прибыль — разница между полученным возмещением и стоимостью или ценой покупки, подтверждённой достоверно и конкретно. Если стоимость документально не подтверждена, закон позволяет налоговой считать её нулевой — тогда облагается вся выручка. Убытки можно переносить и зачитывать против прибыли той же категории в следующие четыре налоговых года при условии, что они задекларированы. Калькулятор налога на крипту для Италии позволяет выбрать налоговый год, чтобы применилась нужная ставка.
Пример для 2026 года
В 2024 году вы купили 1 ETH за €2000 и SOL на €1500. В марте 2026 года продаёте ETH за €3000 (прибыль €1000) и SOL за €1100 (убыток €400). Чистая прибыль €600, налог 33% — €198. Если бы убыток по SOL возник в 2025 году и был задекларирован, его всё равно можно было бы зачесть против прибыли 2026 года: убытки переносятся на четыре года.
Переоценка стоимости на 1 января 2025 года
Бюджетный закон на 2025 год также позволил переопределить стоимость криптоактивов, которыми вы владели на 1 января 2025 года, по рыночной стоимости на эту дату, заплатив замещающий налог 18% с этой стоимости — на условиях и в сроки, установленные законом. Если вы воспользовались опцией, новой базой для последующих продаж будет переоценённая стоимость. Если нет — действует исходная подтверждённая стоимость.
Мониторинг и IVCA
| Обязанность | Что охватывает | Где |
|---|---|---|
| Налог на прибыль | 26% (2025) / 33% (с 2026) | Redditi PF, раздел RT |
| Мониторинг | крипта где угодно на конец и в течение года | раздел RW |
| IVCA | 2 промилле от стоимости криптоактивов | раздел RW |
| Учёт | стоимость, даты, контрагенты | хранить для проверок |
Раздел RW — обязанность отчитаться независимо от того, продавали вы что-то или нет; он касается и зарубежных бирж и кошельков, и самостоятельного хранения. Налог на стоимость криптоактивов (IVCA) — 2 промилле от стоимости, по типу налога на имущество. За непредставление RW штрафы отдельные от подоходного налога.
Используйте один источник стоимости в евро — например, цену закрытия крупной биржи или признанный ценовой индекс за день — и применяйте его ко всем операциям года. Смена источников между продажами затрудняет защиту расчёта при проверке.
Обмены без аккаунта
Если вы меняете крипту в некастодиальном сервисе вроде KOT.CASH, а результат потом продаёте на итальянской бирже, биржа знает только итоговую продажу. Стоимость приобретения придётся подтверждать собственными записями: ссылка на заказ с отправленным и полученным и обоими хешами транзакций, плюс стоимость в евро на тот момент. Без этих документов может применяться правило нулевой стоимости.
Частые вопросы
Какая ставка налога на крипту в Италии в 2026 году?
33% на прибыль, полученную с 1 января 2026 года, по Legge 207/2024. Прибыль 2025 года облагается по 26%.
Сохранился ли в Италии порог €2000?
Нет. Порог действовал в 2023 и 2024 годах и отменён с 2025 налогового года.
Облагается ли обмен BTC на ETH в Италии?
Обмен между криптоактивами с одинаковыми характеристиками и функциями не облагается — обычно это и есть обмен монеты на монету.
Нужно ли отчитываться о крипте, которую я не продавал?
Да. Активы указываются в разделе RW декларации, плюс IVCA 2 промилле от стоимости.
Что, если я не могу подтвердить цену покупки?
Налоговая может считать стоимость нулевой, и вся выручка станет прибылью. Храните документы о покупке.