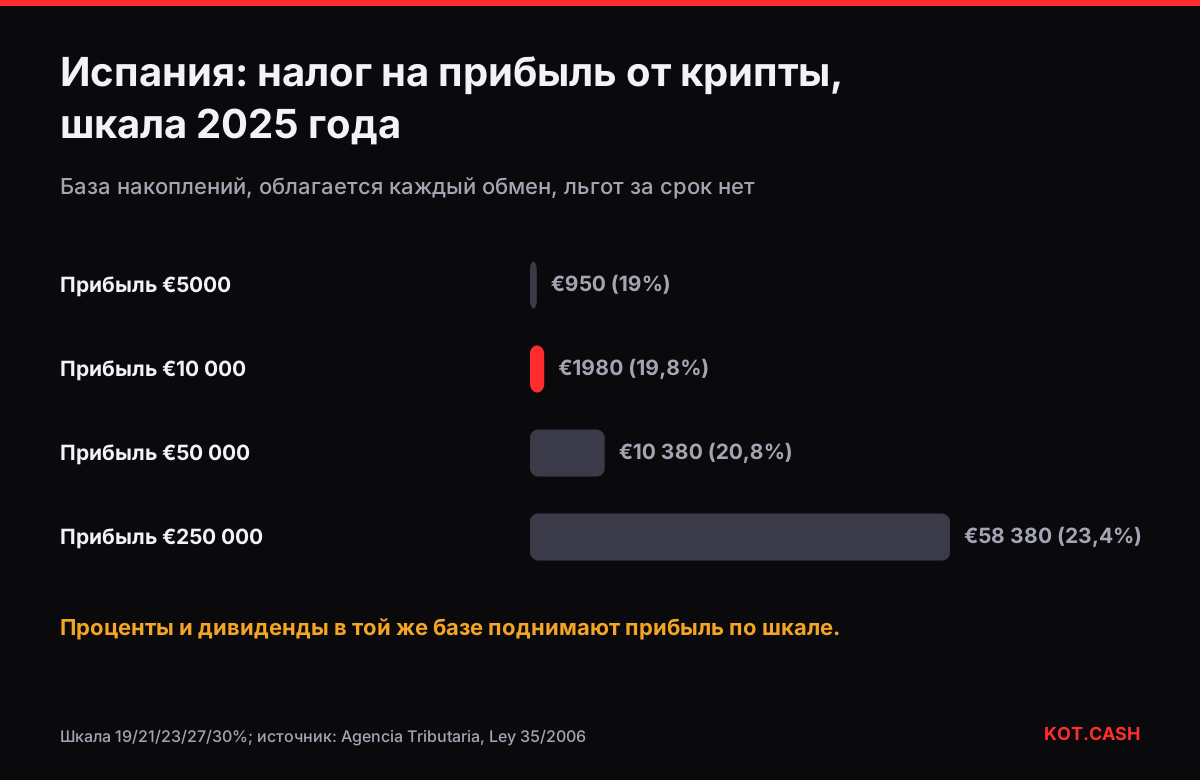
Испания облагает прибыль резидентов от крипты подоходным налогом (IRPF) как прирост капитала в базе накоплений (base imponible del ahorro). Ставки для доходов 2025 года растут в пять шагов — от 19% до 30%. Учитывается каждое выбытие, включая обмен одной крипты на другую: налоговая считает его меной (permuta). Срок владения значения не имеет: монета, которой вы владели пять лет, облагается так же, как купленная пять дней назад.
Шкала базы накоплений
| Облагаемый доход накоплений | Ставка на эту часть |
|---|---|
| до €6000 | 19% |
| €6000 – €50 000 | 21% |
| €50 000 – €200 000 | 23% |
| €200 000 – €300 000 | 27% |
| свыше €300 000 | 30% |
Шкала прогрессивная по частям. Чистая прибыль €10 000 платит 19% с первых €6000 (€1140) и 21% со следующих €4000 (€840) — всего €1980, эффективно 19,8%. Верхняя ставка выросла с 28% до 30% для доходов с 2025 года. Проценты и дивиденды входят в ту же базу и поднимают вашу крипто-прибыль по шкале. Калькулятор налога на крипту для Испании посчитает по частям.
Почему обмен крипты облагается
В обязательных разъяснениях с 2018 года Генеральная дирекция по налогам (DGT) считает обмен одной криптовалюты на другую меной по статье 37.1.h закона об IRPF. Считается, что вы передали первую монету по рыночной стоимости получаемой. По первой монете возникает прибыль или убыток, а новая монета принимает эту рыночную стоимость как стоимость приобретения.
- BTC на ETH — облагаемая прибыль или убыток по BTC.
- ETH на USDT — облагается по ETH. Стейблкоин — тоже криптоактив, а не евро.
- USDT в евро — облагается по USDT, обычно крошечная прибыль или убыток.
- Перевод между своими кошельками — не передача, налога нет.
Это строже, чем в Португалии, Австрии или Италии, где обмен монеты на монету нейтрален. Смотрите сравнение стран.
Правило касается и оплаты товаров криптой, и получения токена через обмен в DeFi. Вопрос всегда один: сколько в евро стоило то, что вы отдали, и сколько оно стоило вам изначально.
FIFO для одинаковых монет
Для однородных активов статья 37.2 закона об IRPF требует считать проданными единицы, приобретённые первыми. DGT применяет этот принцип FIFO к криптовалютам. Выбрать для продажи самую дорогую партию, чтобы уменьшить прибыль, нельзя. Стоимость партии включает комиссии при покупке; комиссии при продаже уменьшают выручку. Калькулятор налоговых партий покажет сопоставление по FIFO.
Убытки
Убытки на капитал зачитываются против прибыли в базе накоплений того же года. Если убытки остались, они могут уменьшить другие доходы накоплений — проценты и дивиденды — не более чем на 25% этих доходов, остаток переносится на четыре года. Убытки по монетам, откупленным вскоре после продажи, могут быть оспорены по антиуклонительным правилам для однородных активов, так что «фиксация убытка» продажей с немедленным откупом в Испании рискованна.
Стейкинг, лендинг и майнинг
DGT относила награды за стейкинг к доходам от движимого капитала (rendimientos del capital mobiliario), которые облагаются в базе накоплений по рыночной стоимости на момент получения. Проценты за лендинг — так же. Майнинг как организованная деятельность — экономическая деятельность в общей базе по прогрессивным ставкам. Стоимость, с которой взят налог, становится стоимостью наградных монет при последующей продаже.
Отчётность кроме IRPF
| Форма | Что это | Когда применяется |
|---|---|---|
| Modelo 100 | годовая декларация по подоходному налогу | прибыль и крипто-доходы за год |
| Modelo 721 | информация о крипте за рубежом | остаток свыше €50 000 на 31 декабря |
| Modelo 714 | налог на имущество | если чистое имущество выше регионального порога |
| Modelo 172 / 173 | подают провайдеры в Испании | ваши остатки и операции сообщаются за вас |
Modelo 721 информационная: налога она не создаёт, но за непредставление есть штрафы. Она охватывает крипту у провайдеров за пределами Испании; самостоятельное хранение — серая зона, и многие консультанты подают форму на всякий случай. Кампания по подоходному налогу идёт примерно с апреля до конца июня за предыдущий год.
Учёт каждого обмена
Раз облагается каждый обмен, нужна стоимость в евро обеих сторон каждого. Для некастодиального обмена в KOT.CASH сохраняйте ссылку на заказ: там видны отправленная и полученная суммы и оба хеша транзакций. Дополните её ценой каждой монеты в евро на ту минуту из одного источника. Год активной торговли легко превращается в сотни строк декларации.
Частые вопросы
Какая ставка налога на крипту в Испании?
Прибыль облагается в базе накоплений: 19% до €6000, затем 21%, 23%, 27% и 30% свыше €300 000 для доходов 2025 года.
Облагается ли обмен крипты на крипту в Испании?
Да. Налоговая считает его меной: отдаваемая монета продана по рыночной стоимости получаемой.
Снижает ли налог долгое владение в Испании?
Нет. Для крипты нет освобождения или скидки за срок владения.
Что такое Modelo 721?
Информационная декларация о крипте у зарубежных провайдеров, если остаток на 31 декабря больше €50 000.
Как облагается стейкинг в Испании?
DGT относила награды к доходам от движимого капитала в базе накоплений по рыночной стоимости при получении.